Kredi Karşılaştırması İçin Etkili Kayıt ve Takip Şablonu Oluşturma
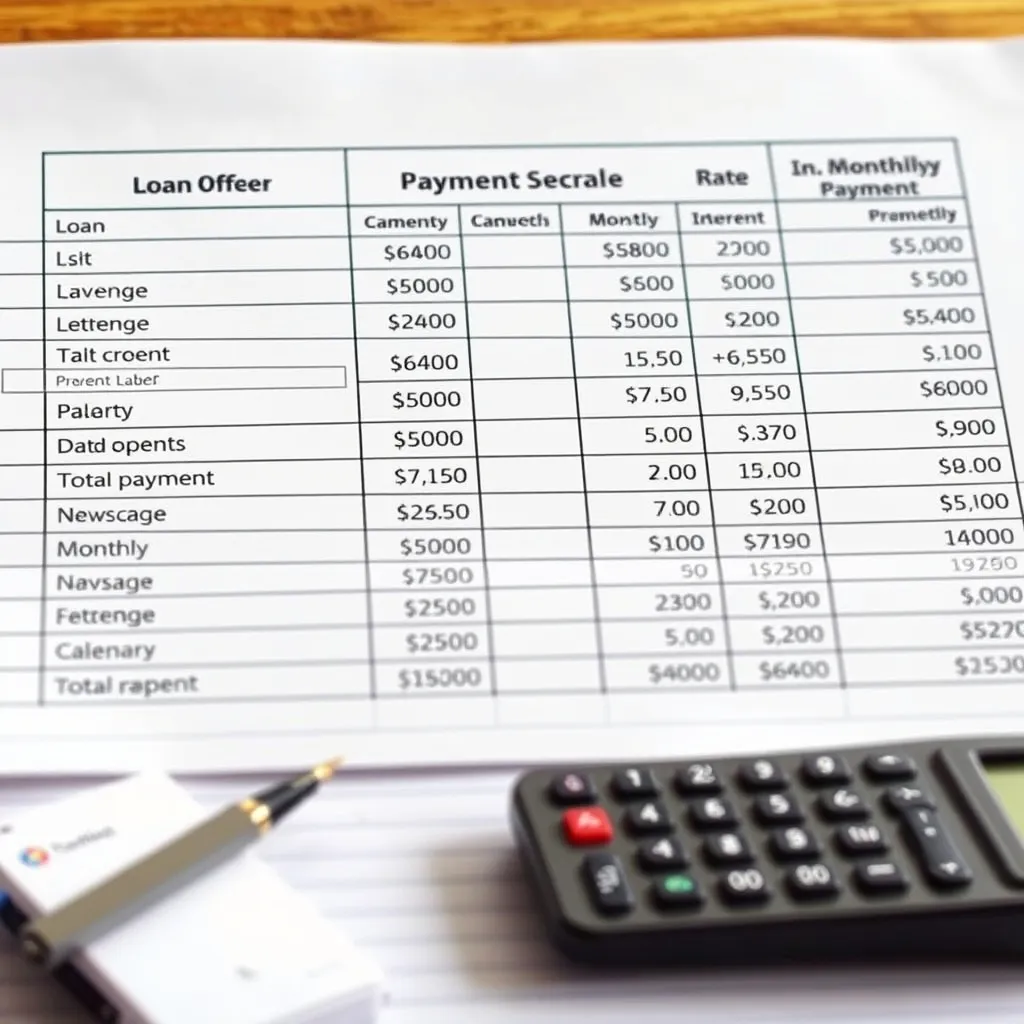
Kredi kullanımı kişisel finans yönetiminin kritik parçalarından biridir. Ancak uygun kredi teklifini bulmak ve geri ödeme koşullarını takip etmek çoğu zaman karmaşıktır. Bu nedenle, kredi karşılaştırması yaparken sistematik kayıt ve takip tutmak finansal sağlığınız açısından büyük önem taşır. İşte kredi tekliflerini, kullanım şartlarını, geri ödeme planlarını ve ilgili masrafları kolayca karşılaştırmanıza yardımcı olacak ölçüm ve takip şablonu oluşturma rehberi.
Kredi Kayıtları Tutmanın Önemi
Çok sayıda kredi teklifi arasında doğru tercihi yapmak için, tüm verilerinizi dış etkilerden bağımsız, nümerik ve net şekilde kayıt altına almalısınız. Böylece faiz oranı, vade süresi, masraflar gibi parametreleri karşılaştırarak en uygun krediyi seçebilirsiniz. Ayrıca, düzenli takiple sonraki ödemelerde gecikme riskini azaltır, bütçenizi dengeleyebilirsiniz.
Temel Kredi Kayıt Unsurları
Bir kredi karşılaştırma ve takip kaydı için mutlaka aşağıdaki verilerin düzenli şekilde tutulması gerekir:
- Kredi Tutarı: Talep edilen ve size sunulan borç miktarı.
- Faiz Oranı (%): Yıllık yüzde faiz oranı. Aylık bazda hesaplama için yıllık faizi 12’ye bölün.
- Vade Süresi (Ay): Kredinin kaç ayda geri ödeneceği.
- Aylık Taksit Tutarı (TL): Hesaplanan veya teklif edilen aylık ödeme miktarı.
- Toplam Geri Ödeme (TL): Kredinin anapara artı toplam faiz ve masraflar dahil toplam maliyeti.
- Masraflar: Dosya masrafı, sigorta, ekspertiz ücreti gibi başlangıç ve dönemsel diğer giderler.
- Banka/Kuruluş: Krediyi teklif eden finans kurumunun adı.
- Kredi Türü: İhtiyaç kredisi, taşıt kredisi, mortgage; kredi tipinin kaydı.
- Başvuru ve Onay Tarihi: Kredi başvuru ve onaylandığı tarihlerin takibi için.
Ölçüm ve Takip İçin Pratik Şablon Oluşturma
Excel veya Google Sheets kullanarak aşağıdaki gibi sütunlarla tablonuzu oluşturabilirsiniz.
| Kredi Kişi/Banka | Kredi Tutarı (₺) | Yıllık Faiz (%) | Vade (Ay) | Aylık Taksit (₺) | Toplam Geri Ödeme (₺) | Dosya Masrafı (₺) | Sigorta (₺) | Kredi Türü | Başvuru Tarihi | Onay Tarihi |
|---|---|---|---|---|---|---|---|---|---|---|
| ABC Bank | 50,000 | 1,45 | 36 | 1,500 | 54,000 | 500 | 1,200 | İhtiyaç Kredisi | 01.05.2024 | 05.05.2024 |
| XYZ Finans | 50,000 | 1,35 | 36 | 1,480 | 53,280 | 600 | 1,000 | İhtiyaç Kredisi | 03.05.2024 | 06.05.2024 |
Not: Faiz oranlarını aylık bazda değerlendirin. Aylık faiz = Yıllık faiz / 12 formülünü kullanarak ödemelerinizi daha net hesaplayabilirsiniz.
Nasıl Hesaplanır?
Aylık taksit ve toplam geri ödeme tutarları aşağıdaki formüllerle hesaplanabilir:
- Aylık Taksit (Anüite Formülü):
Taksit = P × (r (1+r)^n) / ((1+r)^n - 1)
Burada P=Kredi Tutarı, r=Aylık faiz oranı (desimal), n=Vade (ay). - Toplam Geri Ödeme:
Toplam = Aylık Taksit × Vade + Masraflar
Takip Süreci ve Düzenli Güncelleme
Krediyi kullandıktan sonra da kredi ödemelerini takip etmek gerekir. Aynı şablona;
- Ödenen Tutar (Her Ay)
- Kalan Ana Para
- Ödeme Tarihleri
- Gecikme Durumu (var/yok)
- Ekstra Ödeme Durumu
gibi yeni sütunlar ekleyerek ödeme planınıza uyum sağlayabilirsiniz.
Somut Finansal Örnek
Örneğin 50.000 TL kredi için 36 ay vadeli iki kredi teklifiniz şu şekilde olabilir:
- Kredi 1: Yıllık %17,4 faiz; dosya masrafı 500 TL; Sigorta 1.200 TL; Aylık Taksit 1.550 TL; Toplam Geri Ödeme 55.800 TL;
- Kredi 2: Yıllık %16,2 faiz; dosya masrafı 600 TL; Sigorta 1.000 TL; Aylık Taksit 1.520 TL; Toplam Geri Ödeme 55.120 TL;
Burada ikinci kredi daha uygun görünmektedir ancak masrafların toplamdaki etkisini de dikkate alarak seçiminiz yapmalısınız.
Otomatik Hesaplamalar ve Grafikler
Excel veya Google Sheets içerisinde aşağıdaki ipuçları işinizi kolaylaştırır:
- Formüller: Anüite hesabı, toplam geri ödeme otomatik hesaplanabilir.
- Koşullu biçimlendirme: Faiz oranları veya toplam maliyet yüksek olan satırları otomatik vurgulayabilirsiniz.
- Grafikler: Aylık taksit ve toplam geri ödeme karşılaştırmasını görsel hale getirin.
Böylece hangi kredinin finansal yükünün daha hafif olduğunu hızlıca görebilirsiniz.
Kredi Karşılaştırmasında İdeal Performans Göstergeleri
Kredi tekliflerini değerlendirirken şunları mutlaka ölçün:
- Efektif Faiz Oranı: Tüm ücretlerin ve faizlerin yıllık toplam maliyete dönüştürülmüş hali. Düşük olması tercih sebebidir.
- Toplam Maliyet: Anapara + faiz + masraflar toplamı, bütçe yükünü gösterir.
- Aylık Ödeme Uyumu: Gelirinizle orantılı ve sürdürülebilir aylık taksit miktarı.
- Geri Ödeme Plan Esnekliği: Erken ödeme veya taksit yapılandırma seçenekleri.
Bu kriterlerle sadece sayısal olarak değil, ödeme kolaylığı açısından da en avantajlı kredi tespit edilir.
Sıkça Sorulan Sorular
Kredi faiz oranlarını nasıl net karşılaştırabilirim?
Yıllık faiz oranını 12’ye bölerek aylık faiz oranını hesaplayın ve anüite formülü ile aylık taksit ve toplam geri ödemeyi bulun. Sonra bu veriler üzerinden karşılaştırma yapın.
Kredi masraflarını kayıt altında tutmanın faydası nedir?
Dosya masrafı, sigorta gibi ücretler toplam kredi maliyetini artırır. Bu masrafları kaydederek kredinin gerçek maliyetini net hesaplayabilir ve daha sağlıklı karar verebilirsiniz.
Kredi taksit ödemelerini nasıl düzenli takip edebilirim?
Excel veya Google Sheets şablonunuza her ay yapılan ödeme miktarını, ödeme tarihini ve kalan anaparayı ekleyerek takip edin. Gecikme olup olmadığını işaretleyin ve varsa ekstra ödeme durumunu not alın.
Kredi karşılaştırması için hangi performans göstergelerine odaklanmalıyım?
Efektif faiz oranı, toplam geri ödeme tutarı, aylık ödeme miktarının gelirle uyumu ve geri ödeme planının esnekliği en önemli performans kriterleridir.
Gelir Artışından Sonra Kredi KarşılaştırmasındSonraki ›
Kredi Karşılaştırmasında 8 Kritik Hata ve Heme
İlgili Yazılar
Düzensiz Gelirde Kredi Karşılaştırması: Başlangıç Rehberi
Düzensiz geliri olan bireyler için kredi alma süreci daha da zor olabilir. Gelirin düzenli olmaması, kredi notunu etkile
Kredi Karşılaştırması Nasıl Planlanır: Serbest Çalışanlar İçin Adım Adım Uygulama
Kredi karşılaştırması yapmak, özellikle serbest çalışanlar için borçlarını yönetmek ve doğru finansal kararlar almak öne