Kredi Karşılaştırmasında Uzmanlaşmak: Başlangıçtan İleri Seviyeye Kesin Yol Haritası
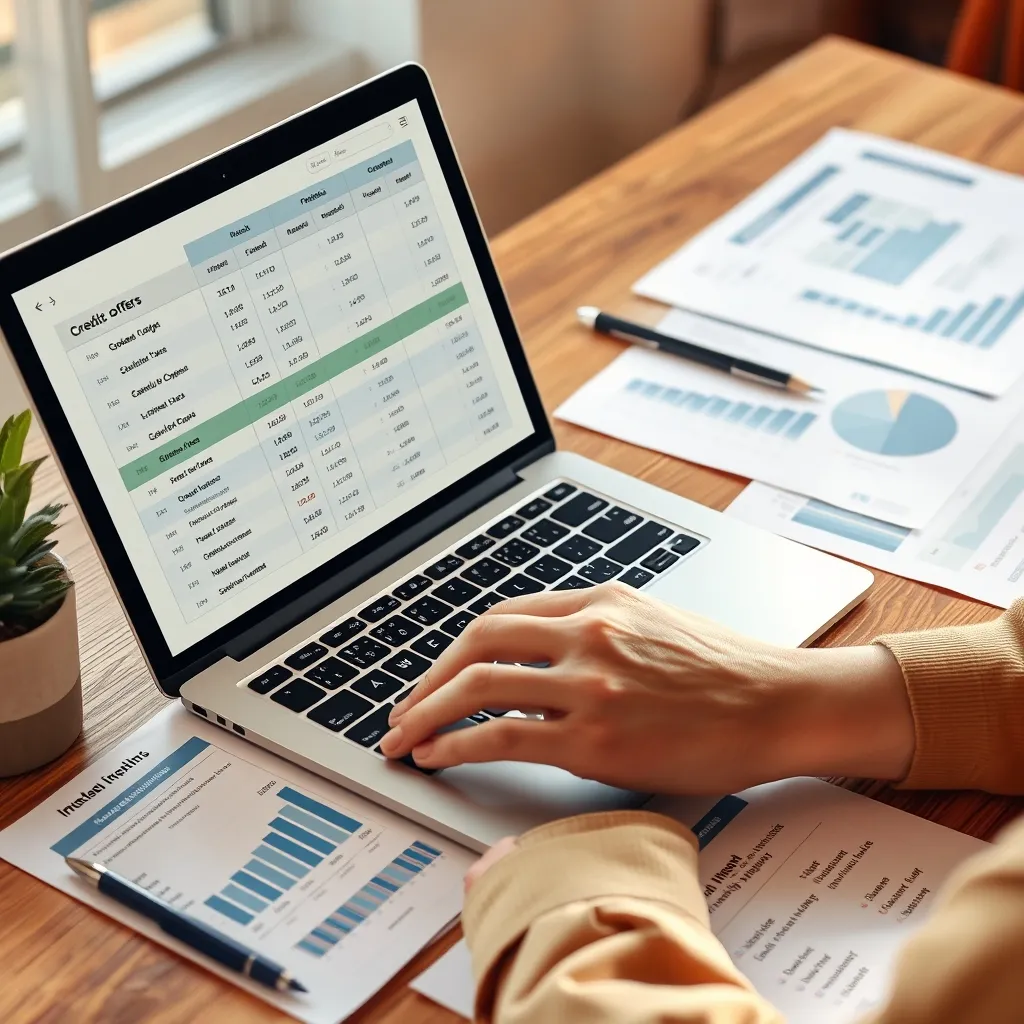
Kredi çekmek hayatımızda büyük finansal kararlar arasında yer alır. Doğru kredi seçimi, ödeyeceğiniz toplam faizi azaltır ve ödeme sürecini kolaylaştırır. Kredi karşılaştırması yapmayı öğrenmek, finansal özgürlüğünüze atacağınız önemli bir adımdır. İşte başlangıçtan ileri seviyeye kadar sistematik kredi karşılaştırma rehberi.
Kredi Karşılaştırmasına Başlarken: Temel Adımlar
Kredi İhtiyacını Belirleme
Öncelikle ne kadar krediye ihtiyacınız olduğunu netleştirin. Ne amaçla kredi çekecekseniz, ona uygun ve gereğinden fazla olmayan bir tutar belirleyin. Örneğin 50.000 TL ihtiyaç varsa 70.000 TL kredi çekip daha fazla faiz ödemeye gerek yoktur.
Farklı Kredi Türlerini Tanıyın
Kredi türleri değişkendir: ihtiyaç kredisi, konut kredisi, taşıt kredisi, kredi kartı nakit avansı gibi. Her türün faiz oranları, vade seçenekleri ve geri ödeme koşulları farklıdır. Karşılaştırmaya başlamadan önce amacınıza en uygun kredi türünü seçin.
Faiz Oranlarını Anlama
Faiz oranları nominal (aylık/yıllık) ve efektif (gerçek yıllık maliyet) olarak incelenmeli. Bankaların duyurduğu nominal oranlar yanıltıcı olabilir. Mutlaka Tüm Masraflar Dahil Yıllık Efektif Faiz Oranını (TMYEF) karşılaştırın. Örneğin bir kredi nominal %1,35 aylık faiz ile duyurulabilirken, TMYEF %18-20 arasında değişebilir.
Kredi Karşılaştırmasında Orta Seviye Teknikler
Toplam Geri Ödeme Miktarını Hesaplayın
Kredinin sadece aylık taksitine değil, toplam geri ödeme tutarına bakmanız şart. 100.000 TL kredi için 36 ay vadede bankalar farklı taksit tutarları sunar, ancak toplam geri ödeme farkı 5.000 veya 10.000 TL olabilir. Örnek tabloda gösterelim:
| Banka | Nominal Yıllık Faiz | 36 Ay Aylık Taksit (TL) | Toplam Geri Ödeme (TL) |
|---|---|---|---|
| Banka A | %18 | 3,600 | 129,600 |
| Banka B | %19 | 3,650 | 131,400 |
| Banka C | %17,5 | 3,570 | 128,520 |
Gördüğünüz gibi, toplam ödeme tutarına dikkat etmek, aylık taksitlerden daha kritiktir.
Masrafları Dikkate Alın
Kredi başvuru ücreti, ekspertiz ücreti (konut ve taşıt kredilerinde) gibi ek masraflar toplam maliyeti etkiler. Bazı bankalar, düşük faizle cazip görünse de yüksek masraflı olabilir. Başvuru öncesi tüm masrafların toplam tutarını sorun ve değerlendirin.
Kredi Puanınızın İncelenmesi ve Pazarlık İmkanı
Kredi notunuz, alacağınız faiz oranlarını doğrudan etkiler. Yüksek kredi notu olanlar, daha düşük faiz ve uygun vade şansı elde eder. 1500-1700 arası kredi notunuz varsa bankalar ile pazarlık yapmayı deneyin. Yazılı teklif alın ve karşılaştırırken bunu kullanın.
İleri Seviye Kredi Karşılaştırma Yöntemleri
Amortisman Planı Analizi
Kredi vadesi boyunca aylık ödemelerin ana paraya ve faize ayrılışını gösteren amortisman planını talep edin. Bu size hangi ayda ne kadar faiz ödediğinizi, ana paranın ne kadar azaldığını gösterir. Örneğin vadenin ilk yıllarında çoğunlukla faiz ödersiniz, ileri aylarda ana paraya geçiş olur. Amortisman detayını inceleyerek erken kapamada/ara ödeme yapmada avantajları görebilirsiniz.
Vade Seçim Stratejisi
Kısa vadede aylık ödeme yüksek olsa da toplam faiz daha az olur, uzun vadede düşük aylık taksit ancak toplam ödenecek faiz artar. Örnek olarak 100.000 TL kredi için:
- 12 ay vade: %15 faiz, aylık taksit yaklaşık 9.000 TL, toplam ödeme 108.000 TL
- 36 ay vade: %18 faiz, aylık taksit yaklaşık 3.600 TL, toplam ödeme 129.600 TL
- 60 ay vade: %20 faiz, aylık taksit yaklaşık 2.500 TL, toplam ödeme 150.000 TL
Burada kişisel bütçenize göre seçim yapmanız gerekir. Ödemede zorlanmamak için uzun vade mantıklı olabilir ama maliyet daha yüksektir.
Kredi Sigortası ve Diğer Ek Hizmetlerin Önemi
Kredi sigortası, ödeme güçlüğü durumunda bankayı teminat altına alır, fakat genelde ekstra maliyet getirir. Kredi karşılaştırırken sigorta masraflarını dahil etmeli, gerekirse sigorta şartlarını yeniden değerlendirmelisiniz.
Online Araçları Etkili Kullanma
Bankaların sağladığı kredi hesaplama araçlarından kesinlikle faydalanın. İleri düzeyde, farklı vadeler ve taksit tutarları üzerinde simülasyon yaparak finansal planınıza en uygun seçeneği belirleyebilirsiniz. Ancak araçlarda çıkan sonuçları direkt kabul etmek yerine bankaya sormak, teklifleri yazılı görmek esastır.
Sonuç ve Pratik İpuçları
- Krediye başvururken birden fazla bankadan teklif alın. En az 3 teklif, karşılaştırma için yeterlidir.
- Yıllık efektif faiz oranı büyük fark yaratır. Her zaman bu orana odaklanın.
- Toplam geri ödeme ve masrafları mutlaka inceleyin, sadece aylık taksitlere aldanmayın.
- Kredi notunuzu öğrenin ve yükseltmek için kredi kartı ödemelerinizi düzenli yapın, borçlarınızı zamanında kapatın.
- Aracı kurum veya banka temsilcisiyle net ve tüm masraflar hakkında yazılı bilgi alın.
- Aradaki küçük faiz farkları bile uzun vadede yüzlerce hatta binlerce TL fark eder.
- Eğer erken ödeme planınız varsa, erken ödeme cezası ve amortisman planı kritik.
- Kredi sigortası ve diğer ek hizmet koşullarını detaylı öğrenin ve maliyetleri hesaplayın.
Sıkça Sorulan Sorular
Kredi başvurusu için kredi notum kaç olmalı?
Genellikle kredi notunun 1300 ve üzerinde olması kredi onayı almanızda avantaj sağlar. Ne kadar yüksekse, faiz oranlarınız da o kadar düşük olur.
Aynı miktar kredi için vade seçimi nasıl yapılmalı?
Bütçenize göre ödeme gücünüzü aşmayan en kısa vade tercih edilmeli. Daha uzun vadeler aylık taksiti düşürür ama toplam faiz yükünü artırır.
Faiz oranı nasıl karşılaştırılır?
Nominal faiz yanıltıcı olabilir. Tüm masraflar dahil efektif faiz oranına bakarak bankalar arasında karşılaştırma yapmalısınız.
Kredi masraflarını nasıl öğrenirim?
Bankadan kredi başvurusu öncesi Kredi Sözleşmesi Taslağı isteyebilirsiniz. Tüm masraflar burada detaylı listelenmiş olur.
Gelir Artışı Sonrası Kredi Seçimi: Somut ÖrnekSonraki ›
Kredi Karşılaştırmasında En Çok Sorulan 5 Krit
İlgili Yazılar
Düzensiz Gelirde Kredi Karşılaştırması: Başlangıç Rehberi
Düzensiz geliri olan bireyler için kredi alma süreci daha da zor olabilir. Gelirin düzenli olmaması, kredi notunu etkile
Kredi Karşılaştırması Nasıl Planlanır: Serbest Çalışanlar İçin Adım Adım Uygulama
Kredi karşılaştırması yapmak, özellikle serbest çalışanlar için borçlarını yönetmek ve doğru finansal kararlar almak öne